Wszyscy zarabiamy na gospodarce leśnej. Wyższa cena drewna to większe wpływy do budżetów gmin
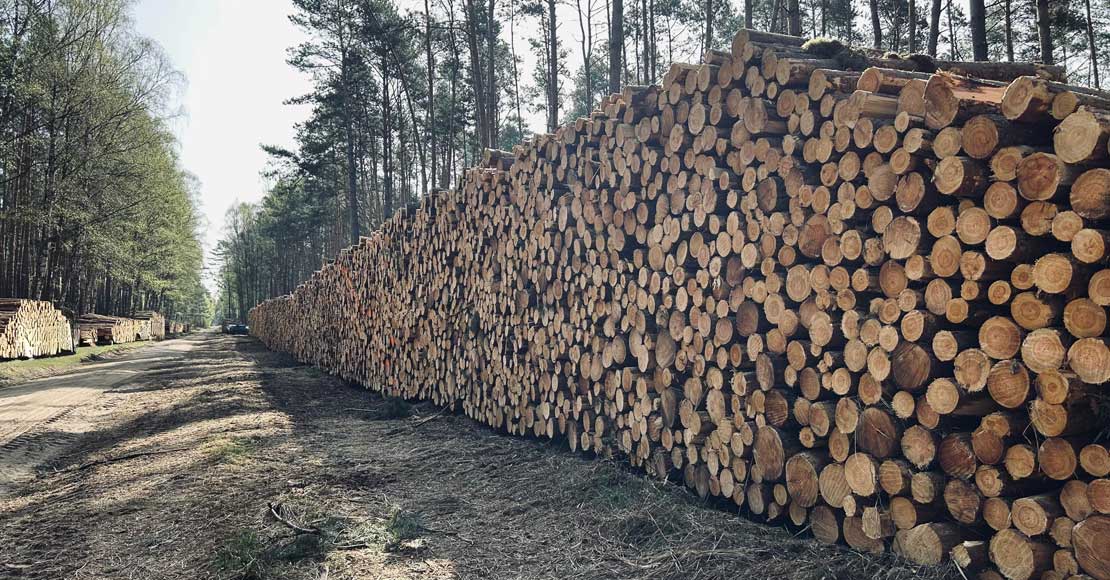
Wszyscy zarabiamy na gospodarce leśnej, choć nie zawsze zdajemy sobie z tego sprawę. Podatek płacony przez właścicieli i zarządców lasów, w tym Lasy Państwowe, zasila budżety samorządów.
Nowa cena drewna ogłoszona przez GUS oznacza, że w 2027 roku podstawowa stawka tego podatku wzrośnie o blisko 11 procent. Sprawdziliśmy, ile pieniędzy z lasów trafia do gmin Oborniki, Rogoźno i Ryczywół.
19 października 2026 r. Główny Urząd Statystyczny ogłosił średnią cenę sprzedaży drewna za pierwsze trzy kwartały 2026 roku. Wyniosła ona 312,02 zł za metr sześcienny, wobec 281,37 zł rok wcześniej.
Komunikat Prezesa GUS ma znacznie większe znaczenie, niż mogłoby się początkowo wydawać. Ogłoszona cena jest bowiem podstawą do obliczania podatku leśnego, który stanowi dochód własny gmin. Oznacza to, że gospodarka leśna przynosi korzyści finansowe również lokalnym samorządom, a pośrednio wszystkim mieszkańcom.
Dla gmin, na których terenie znajdują się rozległe kompleksy leśne, wpływy z tego podatku są stałym elementem dochodów budżetowych. Pieniądze te mogą służyć finansowaniu zadań samorządowych, od utrzymania infrastruktury po oświatę i usługi publiczne.
Jak zmieniała się cena drewna w ostatnich latach?
Średnia cena sprzedaży drewna ogłaszana przez GUS nie jest ceną, za którą każdy może kupić drewno w nadleśnictwie. To wskaźnik statystyczny wyliczany na podstawie sprzedaży drewna przez nadleśnictwa w pierwszych trzech kwartałach roku.
Przeanalizowaliśmy komunikaty GUS z ostatnich sześciu lat. Zestawienie pokazuje, jak zmieniała się cena drewna i wynikająca z niej podstawowa stawka podatku leśnego.
| Rok komunikatu | Cena drewna za 1 m³ | Podatek za 1 ha w kolejnym roku |
|---|---|---|
| 2021 | 212,26 zł | 46,70 zł |
| 2022 | 323,18 zł | 71,10 zł |
| 2023 | 327,43 zł | 72,03 zł |
| 2024 | 277,35 zł | 61,02 zł |
| 2025 | 281,37 zł | 61,90 zł |
| 2026 | 312,02 zł | 68,64 zł |
Źródło: komunikaty Prezesa GUS z lat 2021–2026. Stawki podatku wyliczono zgodnie z ustawą o podatku leśnym, bez uwzględniania ewentualnego obniżenia ceny przez rady gmin.
W ciągu pięciu lat średnia cena sprzedaży drewna wzrosła z 212,26 zł do 312,02 zł za metr sześcienny, czyli o około 47 procent.
Nie był to jednak wzrost równomierny. Najwyższą cenę w analizowanym okresie odnotowano w 2023 roku, kiedy wyniosła 327,43 zł. W dwóch kolejnych latach ceny były niższe, a tegoroczny komunikat ponownie przynosi wyraźny wzrost.
Jak obliczany jest podatek leśny?
Zasady naliczania podatku leśnego określa ustawa z 30 października 2002 r. o podatku leśnym.
Zgodnie z jej przepisami roczny podatek od jednego hektara lasu odpowiada wartości 0,220 metra sześciennego drewna, wyliczonej według średniej ceny ogłoszonej przez GUS.
W 2027 roku podstawą obliczenia będzie zatem:
312,02 zł × 0,220 m³ = 68,64 zł za hektar.
Dla porównania w 2026 roku podstawowa stawka wynosi 61,90 zł za hektar. Oznacza to wzrost o około 6,74 zł na każdym hektarze lasu objętego pełną stawką podatku.
W przypadku dużych powierzchni różnica staje się zauważalna. Przy niezmienionej powierzchni opodatkowania i pełnych stawkach 1000 hektarów lasu oznacza około 6743 zł wyższego podatku rocznie. Przy 10 tysiącach hektarów byłoby to już ponad 67 tys. zł.
Ostateczna wysokość podatku zależy jednak od powierzchni gruntów podlegających opodatkowaniu, obowiązujących zwolnień oraz ewentualnych decyzji rady gminy. Samorządy mogą bowiem obniżyć cenę drewna przyjmowaną do naliczania podatku.
Ile pieniędzy z podatku leśnego otrzymują gminy powiatu obornickiego?
Podatek leśny trafia bezpośrednio do budżetu gminy, na której terenie znajduje się las. Nie ma przy tym znaczenia, czy las należy do prywatnego właściciela, czy pozostaje w zarządzie Lasów Państwowych. O obowiązku podatkowym decydują przepisy ustawy.
Przeanalizowaliśmy dostępne dane dotyczące dochodów trzech gmin powiatu obornickiego.
Gmina Oborniki
W 2025 roku dochody gminy Oborniki z podatku leśnego wyniosły 556 367 zł. To ponad pół miliona złotych, które zasiliło budżet samorządu.
Wśród podatków i opłat lokalnych podatek leśny odpowiadał za około 1 procent wpływów. Nie jest to największe źródło dochodów gminy, ale stanowi ich regularne uzupełnienie.
Gmina Rogoźno
W 2025 roku wpływy z podatku leśnego wyniosły 246 595 zł. Stanowiły około 0,9 procent wpływów z lokalnych podatków i opłat uwzględnionych w zestawieniu.
Łącznie w 2025 roku Oborniki i Rogoźno otrzymały z tego podatku 802 962 zł.
Gmina Ryczywół
W dokumentach planistycznych budżetu gminy Ryczywół na 2025 rok przewidziano łącznie 138 tys. zł wpływów z podatku leśnego, w tym 120 tys. zł od osób prawnych i jednostek organizacyjnych oraz 18 tys. zł od osób fizycznych.
Nie jest to jednak kwota ostatecznie wykonanych dochodów. Roczne sprawozdanie za 2025 rok zostało opublikowane w Biuletynie Informacji Publicznej, ale podczas naszej analizy nie udało się wiarygodnie odczytać z jego załącznika końcowej kwoty pobranego podatku. Dlatego podajemy wartość planowaną, nie wliczając jej do sumy potwierdzonych wpływów.
Rezerwaty przyrody. Ochrona lasów ma także swoją cenę dla samorządów
W dyskusjach dotyczących ochrony przyrody rzadziej zwraca się uwagę na jej konsekwencje dla dochodów gmin.
Tymczasem przepisy ustawy o podatku leśnym przewidują, że dla lasów wchodzących w skład rezerwatów przyrody i parków narodowych stawka podatku leśnego jest obniżona o 50 procent.
Oznacza to, że w 2027 roku od hektara takiego lasu podatek wyniesie około 34,32 zł, a nie 68,64 zł, jak w przypadku pełnej stawki.
Różnica jest znacząca. Gdyby 1000 hektarów lasu, wcześniej objętego pełną stawką podatku, znalazło się w granicach rezerwatu przyrody, roczne należności podatkowe przy stawkach na 2027 rok byłyby niższe o około 34,3 tys. zł.
Przy 5000 hektarów różnica wyniosłaby już około 171,6 tys. zł rocznie.
Są to przykładowe obliczenia obrazujące działanie przepisów, a nie rzeczywista strata którejkolwiek z gmin powiatu obornickiego.
Utworzenie rezerwatu przyrody służy ochronie szczególnie cennych ekosystemów, siedlisk i gatunków. Równocześnie jednak ograniczenie podatku oznacza mniejsze wpływy do budżetu lokalnego samorządu.
Dlatego przy ocenie skutków powstawania nowych rezerwatów warto uwzględniać nie tylko korzyści przyrodnicze, lecz także finansowe konsekwencje dla gmin, na których terenie się znajdują. Obniżenie stawki podatkowej jest jednym z takich skutków, a jego skala zależy od powierzchni objętych ochroną lasów i ich wcześniejszego statusu podatkowego.
Lasy Państwowe płacą podatek
Powszechnie wiadomo, że Lasy Państwowe pozyskują i sprzedają drewno. Znacznie rzadziej mówi się o tym, że zarządzane przez nie lasy podlegają również podatkowi leśnemu.
Zgodnie z ustawą obowiązek podatkowy dotyczący lasów pozostających w zarządzie Państwowego Gospodarstwa Leśnego Lasy Państwowe spoczywa na odpowiednich jednostkach organizacyjnych Lasów Państwowych.
Nadleśnictwa odprowadzają zatem podatek do samorządów właściwych ze względu na położenie lasów. Dotyczy to także nadleśnictw gospodarujących na terenie powiatu obornickiego.
Podatek ten nie jest uzależniony bezpośrednio od tego, ile drewna pozyskano w konkretnym lesie w danym roku. Jego podstawą jest powierzchnia opodatkowanych gruntów leśnych i średnia cena drewna ogłoszona przez GUS.
Co więcej, podatkiem objęte są również lasy, w których w danym roku nie prowadzi się pozyskania drewna, o ile nie zachodzą przesłanki do zastosowania zwolnienia lub innego wyłączenia.
Wszyscy korzystamy z gospodarki leśnej
Dochody ze sprzedaży drewna to tylko jedna część ekonomicznego znaczenia gospodarki leśnej. Jej funkcjonowanie wiąże się również z zatrudnieniem, działalnością firm świadczących usługi leśne, transportem drewna, jego przetwórstwem oraz wpływami podatkowymi.
Podatek leśny jest jednym z najbardziej bezpośrednich przykładów powiązania lasów z finansami samorządów.
Dla mieszkańców Obornik, Rogoźna i Ryczywołu oznacza to, że lasy mają nie tylko znaczenie przyrodnicze, rekreacyjne czy krajobrazowe. Stanowią także część ekonomicznego zaplecza gmin.
Tegoroczny komunikat GUS pokazuje, jak zmiany średniej ceny sprzedaży drewna przekładają się na wysokość podatku leśnego i potencjalne dochody samorządów w kolejnym roku.
Wszyscy korzystamy z gospodarki leśnej, również poprzez lokalne budżety. Warto o tym pamiętać, rozmawiając zarówno o gospodarczym wykorzystaniu lasów, jak i o ich ochronie.
Źródła:
-
Główny Urząd Statystyczny
-
Ustawa z 30 października 2002 r. o podatku leśnym
-
Ministerstwo Finansów, zasady ustalania stawek podatku leśnego.
-
Ministerstwo Finansów, sprawozdania Rb-27S za 2025 rok, oraz opracowane na ich podstawie zestawienia wpływów podatkowych dla gminy Oborniki i gminy Rogoźno.
-
Urząd Gminy Ryczywół, dokumenty budżetowe oraz zarządzenie nr 23/2026 Wójta Gminy Ryczywół w sprawie sprawozdania za 2025 rok.